
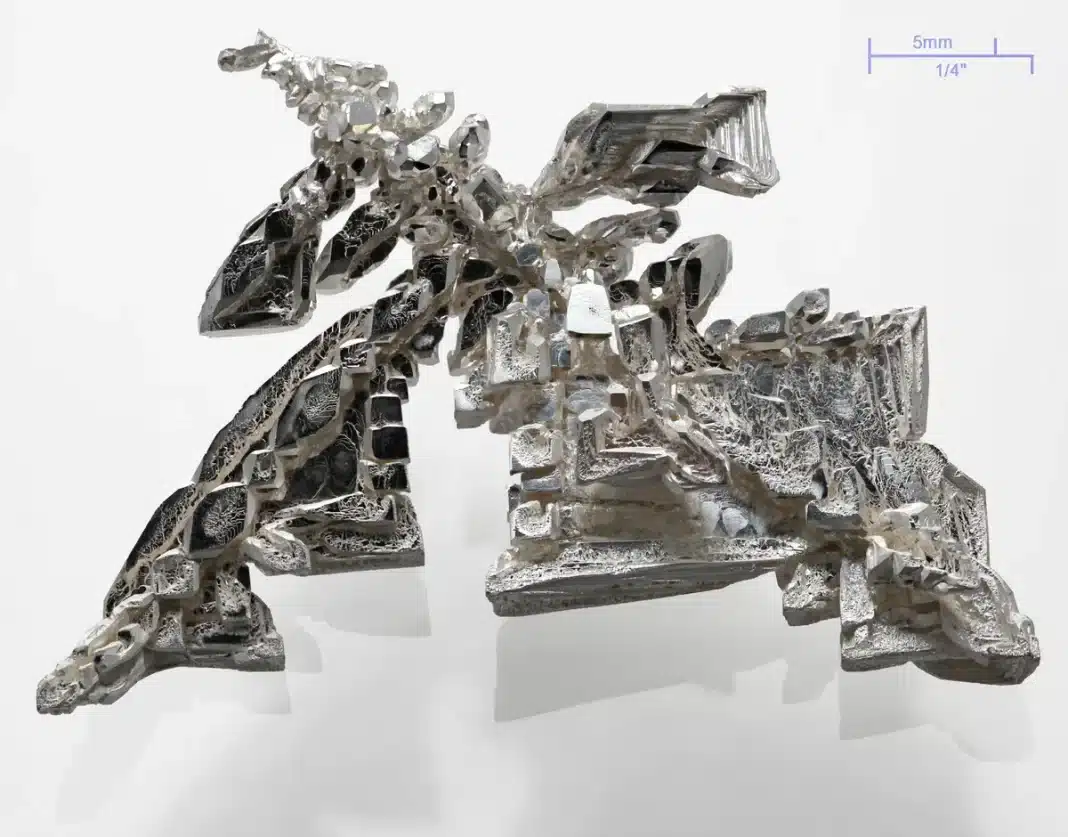
Le prix de l’argent a reculé d’environ 3 % en une journée, selon le résumé de bdor.fr, une baisse que l’article lie à un dollar renforcé par les récentes décisions de la Réserve fédérale (Fed).
Sommaire
Que s’est‑il réellement passé sur les marchés ?
bdor.fr rapporte que « L’argent perd plus de 3 % ce jeudi, pénalisé par un dollar renforcé par la Fed. » — c’est le point de départ vérifié de ce dossier.
Les marchés des devises confirment une appréciation du dollar après les signaux monétaires récents : Reuters a noté que le dollar s’est renforcé après que la Fed a relevé ses taux et laissé entrevoir de nouvelles hausses, une dynamique qui soutient le billet vert.
Pourquoi un dollar plus fort pèse sur l’argent
Un dollar plus fort rend les matières premières cotées en dollars, comme l’argent, plus chères pour les acheteurs utilisant d’autres devises, et tend à réduire la demande papier et physique, explique CBS News dans une analyse des effets d’une hausse de la Fed.
Reuters précise que la Fed a effectivement relevé ses taux mi‑septembre et a signalé la possibilité de hausses supplémentaires, ce qui a soutenu le dollar index et créé un vent contraire pour les métaux non rémunérateurs.
Les autres mécanismes en jeu
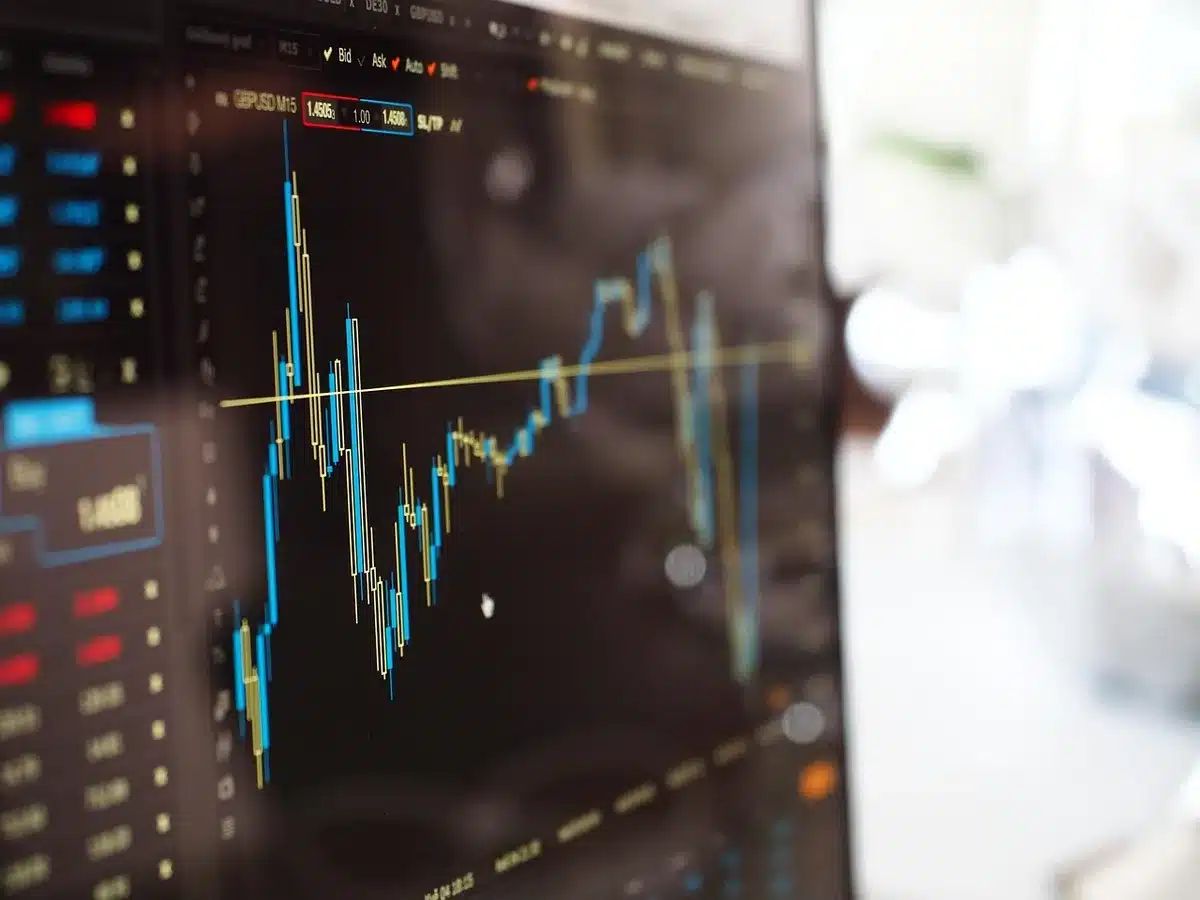
Les taux d’intérêt réels plus élevés augmentent le rendement des obligations, offrant une alternative aux actifs comme l’argent, note TradingView qui relaye des commentaires d’analystes sur la corrélation entre hausse des taux et repli des métaux précieux.
En outre, des prises de bénéfices et un positionnement spéculatif élevé avaient précédemment soutenu l’ascension du métal, ce qui peut accentuer la correction lorsque le contexte monétaire devient moins accommodant, selon une note de StoneX citée par des agences financières.
Y a‑t‑il des limites à ce repli ?
Plusieurs sources remarquent que l’argent combine une demande industrielle importante et un statut de valeur refuge, ce qui peut limiter et inverser les baisses si les rendements et le dollar se stabilisent. CBS News explique qu’une détente des anticipations sur les taux ou un affaiblissement du dollar pourrait permettre un rebond.
TradingEconomics a enregistré, dans ses relevés de marché, des oscillations récentes du cours de l’argent autour des niveaux de support et de résistance discutés par les analystes.
Que peuvent faire les investisseurs ?
Pour les investisseurs particuliers, les options incluent réduire l’exposition courte terme, attendre une stabilisation macroéconomique, ou diversifier via des instruments liés à la demande industrielle. Les commentaires regroupés par Reuters et CBS News insistent sur le fait que la sensibilité de l’argent aux mouvements du dollar et aux attentes de la Fed rend la gestion du risque importante.
Si vous suivez le métal pour son rôle industriel, surveillez les indicateurs d’activité; si vous le détenez comme couverture, suivez le dollar et les décisions de la Fed, comme le signalent Reuters et CBS News.
Ce qu’il faut retenir
En résumé : l’argent a chuté d’environ 3 % en une séance, selon bdor.fr, et la hausse du dollar liée aux décisions et aux indications de la Fed a été citée par Reuters et CBS News comme facteur principal. Le métal reste néanmoins sensible aux conditions industrielles et à toute inflexion future de la politique monétaire.
Pour une mise en perspective France‑centrée sur les métaux précieux, voyez aussi notre article sur or monte même économie qui examine la dynamique récente de l’or, et un guide pratique sur la numismatique avec pièce de 2 € pour les lecteurs curieux d’objets de valeur.
Articles similaires
- EUR/USD : pourquoi l’euro a reculé à 1,1469 $ le 22 septembre
- L’argent recule de 5,9 % en une semaine — le dollar et les taux pointés (Coindesk)
- L’euro tombe sous 1,14 dollar face à la fermeté du dollar américain
- Le pétrole WTI: pourquoi il peut reculer sous 90 dollars
- Même une économie mondiale en panne n’arrête pas l’or

Julie Martinez est rédactrice spécialisée en bons plans et services publics. Elle se consacre à dénicher les meilleures opportunités pour les lecteurs de CDR BUSINESS.


